


▶ 30년 고정금리 7.5%대… 3년 만에 최고 수준
▶ 남가주 90만불 주택 월 페이먼트 5천불 상회
▶ 기존 소유주 저금리 대출 포기 못해 매물 잠겨
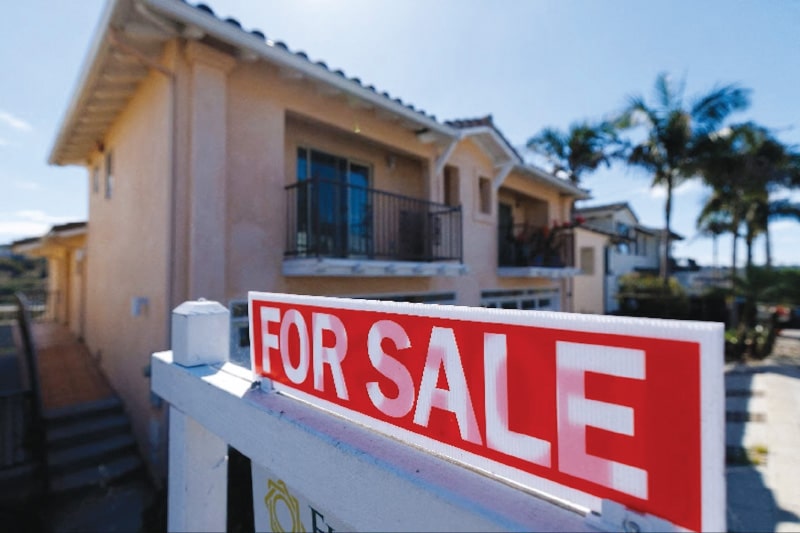
모기지 금리가 계속 고공행진을 하면서 내집 마련을 꿈꾸는 서민과 중산층의 부담이 갈수록 커지고 있다. 특히 주택가격이 전국 최고 수준인 LA와 오렌지카운티 등 남가주에서는 집값 자체가 워낙 비싼 데다 모기지 이자 부담까지 겹치면서 주택 구입을 미루거나 아예 포기하는 예비 바이어들이 늘어날 수 있다는 우려가 나온다.
국책 모기지업체 프레디맥이 지난 8일 발표한 주간 조사에 따르면 미국의 30년 만기 고정 모기지 평균 금리는 7.40%로 집계됐다. 전주 7.28%보다 0.12%포인트 상승했으며, 7주 연속 오름세를 이어가면서 2023년 11월 이후 약 3년 만에 최고 수준을 기록했다.
이는 지난해 같은 기간의 6.30%보다 1.10%포인트 높은 수준이다. 올해 2월 말 6% 안팎까지 떨어졌던 모기지 금리가 불과 7개월여 만에 1.4%포인트가량 치솟은 것이다. 15년 만기 고정 모기지 평균 금리도 전주 6.60%에서 6.73%로 상승했다.
일일 시장금리는 이보다 더 높다. 금융정보업체 뱅크레이트에 따르면 9일 기준 30년 고정 모기지 평균 금리는 7.54%로 나타났다. 대출기관과 상품에 따라 차이가 있지만 주택 구입자들이 실제로 마주하는 금리 부담이 7%대 중반까지 높아진 셈이다.
예를 들어 50만 달러를 30년 고정금리로 대출받는다고 가정하면 금리가 7.54%일 때 매달 갚아야 하는 원금과 이자는 약 3,510달러에 달한다. 금리가 6%일 때의 월 상환액 약 2,998달러보다 512달러 많은 금액이다. 연간으로는 약 6,140달러를 추가로 지출해야 하는 셈이다.
대출액이 70만 달러로 늘어나면 부담은 더욱 커진다. 같은 금리를 적용할 경우 월 원리금 상환액은 약 4,915달러에 이른다. 6% 금리일 때보다 매달 약 717달러를 더 내야 한다. 주택가격이 높은 남가주에서는 이 같은 차이가 주택 구입 여부를 결정하는 중요한 변수가 될 수밖에 없다.
남가주 주택 구매자들의 상황은 더욱 심각하다. 캘리포니아 부동산중개인협회(CAR)에 따르면 지난 8월 캘리포니아의 기존 단독주택 중간 거래가격은 90만1,420달러로, 여전히 90만 달러를 웃돌았다. LA 카운티 중간가격도 85만 달러를 기록했다.
예를 들어 90만 달러짜리 주택을 구입하면서 집값의 20%인 18만 달러를 다운페이먼트로 지불하고 나머지 72만 달러를 대출받는다고 가정해 보자. 7.54%의 30년 고정금리를 적용하면 월 페이먼트만 약 5,055달러다.
여기에 연간 재산세를 주택가격의 1.2%로 가정하면 매달 900달러가 추가된다. 주택보험료를 월 200달러로 가정할 경우 매달 부담해야 하는 주택 관련 비용은 약 6,155달러에 이른다. 주택 수리와 유지관리비, 주택소유주협회(HOA) 관리비 등이 있다면 실제 부담은 더 커진다. 이 경우 주택 관련 지출을 세전 월소득의 30% 이내로 유지하려면 가구의 연소득이 약 24만6,000달러는 돼야 한다는 계산이 나온다.
고금리의 배경에는 미국 국채금리 상승과 인플레이션 우려가 자리 잡고 있다. 모기지 금리는 연방준비제도(FRB·연준)의 기준금리뿐 아니라 장기 국채금리의 움직임에 크게 영향을 받는다. 특히 30년 고정 모기지 금리는 10년 만기 국채 수익률과 밀접하게 연동된다.
최근 중동 지역의 전쟁으로 국제유가가 상승하면서 인플레이션이 다시 확대될 수 있다는 우려가 커졌고, 이는 채권금리와 모기지 금리의 동반 상승으로 이어졌다. 지난 9월 연준이 인플레이션 억제를 위해 기준금리를 인상한 것도 주택금융시장에 부담을 더했다.
고금리는 신규 주택 구매자뿐 아니라 기존 주택 소유주들에게도 영향을 미치고 있다. 코로나19 팬데믹 기간 3% 안팎의 낮은 금리로 모기지 대출을 받은 주택 소유주들이 현재 주택을 팔고 새집을 구입할 경우 훨씬 높은 금리를 적용받아야 하기 때문이다.
이 때문에 이사를 원하더라도 기존의 저금리 대출을 포기하지 않으려는 주택 소유주들이 매물을 내놓지 않는 이른바 ‘록인 효과’가 나타나고 있다. 이는 주택 매물 공급을 제한하고 집값 하락을 억제하는 요인으로 작용한다.

