


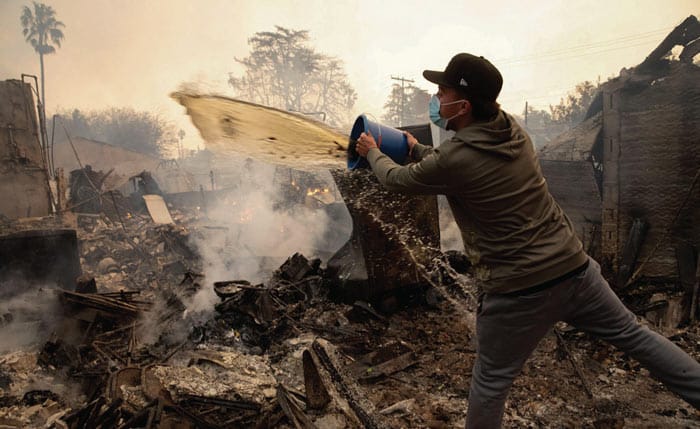
▶ 재해 지역에서 전통 보험사 잇따라 철수
▶ 보험 가입이 어려워진 주택 소유주들
▶ 일부 보험사, 별도 산불 공제액 위법 소지
전통적인 보험사들이 극한 기후에 취약한 지역에서 잇따라 철수하면서 보험 가입에 어려움을 겪는 주택 소유주들이 ‘잉여보험’(Surplus Line Insurance)으로 몰리고 있다. 잉여보험은 일반적인 표준 보험사에서 인수를 거부하는 고위험·특수 위험을 보장하는 비인가 보험이다. 보장 범위가 좁고 정부의 감독도 상대적으로 적은, 최후의 수단 성격의 주택보험으로 분류되기도 한다. 워싱턴 포스트에 따르면, 잉여보험 가입률은 기상이변과 대형 재난으로 보험사들이 막대한 보험금 지급 부담을 떠안게 된 캘리포니아, 플로리다, 텍사스, 사우스캐롤라이나 등의 주에서 최근 빠르게 증가하고 있다.
■ 잉여보험 5년간 3배 폭증
보험업계가 ‘잉여’(Surplus) 또는 ‘초과’(Excess) 보험으로 분류하는 보험 상품의 보험료 규모는 최근 5년간 전국적으로 거의 3배 증가했다. ‘전미보험감독관협의회’(NAIC)와 보험 업계 분석 업체 ‘와이스 레이팅스’(Weiss Ratings)가 조사한 자료에 따르면, 잉여보험 보험료는 2021년 약 15억 달러에서 2025년 41억 달러로 증가했다.
이는 매년 미국에서 계약되는 전체 보험료 1,870억 달러 가운데 극히 일부에 불과하다. 그러나 업계 전문가들은 이 같은 증가세가 기상이변에 가장 많이 노출된 지역에 거주하는 주민들이 점점 보험에 가입하기 어려워지고 있다는 문제를 보여준다고 지적한다. 2025년 연방 재무부 산하 연방보험국도 기후 관련 재난으로 인해 수백만 명의 미국인들이 보험 가입에 어려움을 겪고 있으며, 보험료 부담도 커지고 있다는 내용의 보고서를 발표한 바 있다.
■ 보험료 비싸고 조항도 까다로워
전통적인 보험에 가입할 수 없는 경우 독립 보험 브로커들이 주택 소유주에게 잉여보험을 안내하는 경우가 많고, 보험사들이 소비자에게 직접 잉여보험 상품을 광고하기도 한다. 잉여보험은 경우에 따라 전통적인 보험보다 보험료가 비싸고 보장 제한이나 까다로운 조항이 더 많은 경우가 있다. 또, 주택 소유주가 직접 시공업체나 손해사정인을 선택할 수 없도록 하는 중재 조항이 포함되는 등 소비자 보호 장치가 상대적으로 부족한 것으로 여겨진다. 이에 따라 일부 소비자 보호단체와 주 보험 규제당국은 재난이 발생했을 때 주택 소유주들이 기존 보험보다 더 적은 보험금을 받을 수 있다고 경고하고 있다.
조사에 따르면 캘리포니아의 잉여보험 시장은 다른 대부분의 주보다 빠른 속도로 확대되고 있다. 캘리포니아에서 잉여보험으로 계약된 보험료는 2021년 1억3,500만 달러에서 현재 약 13억 달러로 10배 가까이 증가했다. 잉여보험이 캘리포니아 전체 주택보험료에서 차지하는 비중은 5년 전 약 1%에서 현재 7%로 급등했다.
■ 울며 겨자 먹기로 가입
2021년 한 해 동안 캘리포니아에서는 약 8,000건의 산불이 발생해 약 260만 에이커의 토지가 불탔다. 이처럼 캘리포니아의 산불 위험이 심각해지면서, 이제는 산불이 잘 나지 않는 안전한 지역조차 민간 보험에 가입하거나 기존 보험을 갱신하기가 매우 어려워지는 상황이다. 스탠퍼드대의 최근 연구에 따르면, 캘리포니아주가 운영하는 비상 대체 보험인 ‘페어플랜’(Fair Plan)에 가입해야 하는 주민 수는 2020년 이후 3배 증가했다.
보험 업계 전문가들은 보험사들이 특정 지역에서 철수하거나 보장 범위를 제한하면서 발생한 보험 공백을 잉여보험이 메우고 있으며, 잉여보험이 없다면 보험시장의 어려움이 더욱 커질 것이라고 지적한다. 잉여보험사는 일부 규정의 적용을 받지 않기 때문에 일반 보험사보다 보험상품의 보장 내용이나 보험료를 더 신속하게 변경할 수 있다.
캘리포니아 잉여보험협회의 벤저민 맥케이 CEO는 “보험료를 자유롭게 책정할 수 있고, 계약서에도 필요한 내용을 자유롭게 담을 수 있다”라며 “어떤 내용을 보장하고 제외할지도 정할 수 있다”라고 잉여보험의 특성을 설명했다.
캘리포니아 보험국 커뮤니케이션·공보 담당 마이클 솔러 부국장에 따르면 잉여보험사도 캘리포니아주 법을 따라야 한다. 워싱턴포스트에 따르면, 최근 AIG와 같은 일부 대형 잉여보험사들이 보험 약관에 별도의 ‘산불 공제액’(Wildfire Deductible)을 포함하고 있는 것으로 확인됐는데, 솔러 부국장은 이 같은 조항이 주 소비자보호법을 위반한 것으로 보인다며 검토가 필요하다고 밝혔다.
■ 보험금 미지급 위험 높아
일부 소비자 보호단체들은 잉여보험사들이 보험사가 파산할 경우 가입자들을 보호하기 위한 ‘주정부 보험보증기금’(State Guarantor Funds)에 참여하지 않는다는 점을 우려하고 있다. 이 때문에 가입자들이 보험사의 부당한 보험금 지급 거부나 보험금 미지급 위험에 더 크게 노출될 수 있다는 우려다.
워싱턴포스트가 입수한 NAIC 자료에 따르면, 잉여보험 가입자에게 지급되는 보험금은 일반 보험 가입자에 비해 적은 것으로 나타났다. 지난 5년간 잉여보험사들은 거둬들인 보험료 1달러당 평균 36센트를 보험금으로 지급했다. 반면 일반 보험사는 보험료 1달러당 58센트를 지급했다. 특히 2024년의 경우 잉여보험사들이 가입자들로부터 받은 보험료 1달러당 불과 15센트를 보험금으로 지급한 것으로 나타났다. 그러나 보험 업계에 따르면 2025년 발생한 로스앤젤레스 산불의 영향으로 잉여보험사들의 보험금 지급액이 급증했다.
비영리 보험 소비자 권익 보호 단체 유나이티드 폴리시홀더스의 에이미 바크 사무총장은 “잉여보험은 규제를 피하려는 보험사에게 완벽한 규제 회피 수단이 될 수 있다”라고 지적하며 “다른 보험사들이 제공하지 않는 보험을 제공함으로써 소비자들에게 보호를 제공한다는 점에서는 좋은 역할도 하고 있다”라고 현재 주택보험 업계의 복잡한 상황을 설명했다.
■ 일부 주, 관련 규제 완화
비영리 소비자 옹호단체인 ‘클라이밋 캐비닛 에듀케이션’(Climate Cabinet Education)은 보고서를 통해 잉여보험 시장이 폭발적으로 성장한 배경을 분석했다. 보고서에 따르면 대부분의 주에서는 보험 에이전트와 브로커가 보험 가입자가 일반 보험시장에 가입할 수 있도록 이른바 ‘성실한 노력’(Diligent Effort)을 기울였다는 사실을 입증하도록 요구한다. 캘리포니아에서는 3개 보험사가 해당 주민의 보험 가입을 거절해야 잉여보험 상품을 찾을 수 있다. 그러나 NAIC 자료에 따르면 주택보험 잉여보험 시장이 2020년부터 2025년 사이 74% 증가해 8억8,800만 달러 규모로 성장한 플로리다는 지난해 이 같은 요구 조건을 폐지한 것으로 나타났다.
<준 최 객원 기자>

