


Cigna·Molina 철수, BCBS 일부 플랜 단종…병원 네트워크 확인 필수
전문가 “보험료보다 의사·병원 네트워크와 소득 기준 먼저 따져야”

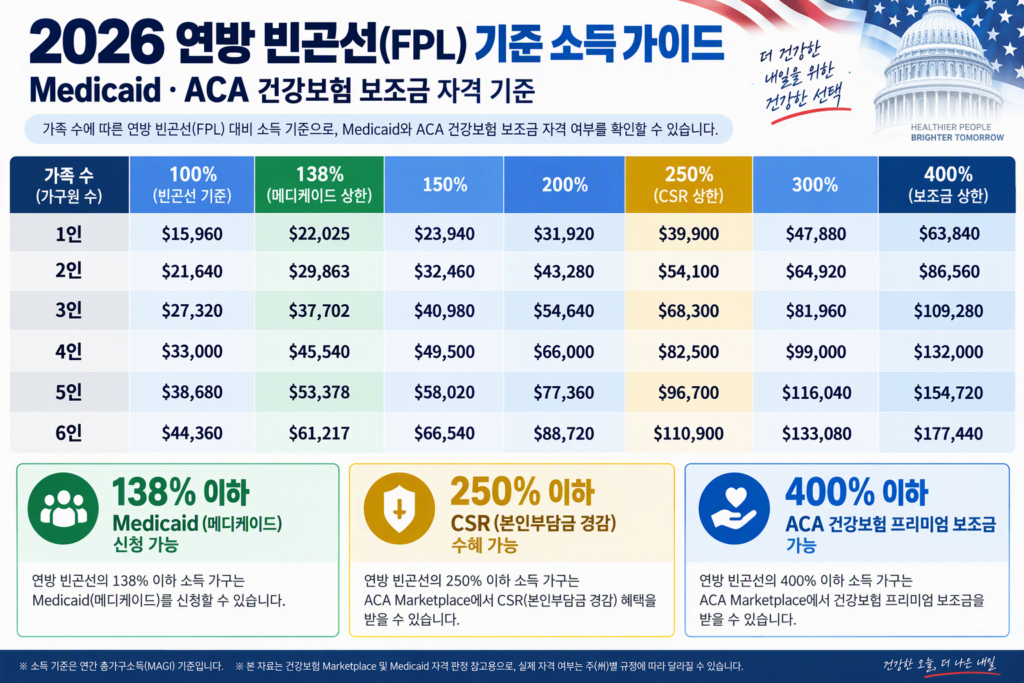
한 해가 저물어가면서 건강보험 가입자들의 연말 고민도 시작됐다. 특히 65세 미만 가입자들이 이용하는 ACA(오바마케어) 건강보험 시장은 2027년 플랜 연도를 앞두고 정부 보조금 제도 변화, 보험료 인상, 보험사 철수, 병원 네트워크 재편 등 굵직한 변화가 예고되면서 가입자들의 혼란이 커지고 있다.
업계에서는 올해가 최근 수년간 가장 복잡한 갱신 시즌이 될 것으로 전망하고 있다. 팬데믹 기간 확대됐던 정부 지원 정책이 종료되면서 일부 가입자들은 보험료 부담이 크게 증가할 것으로 예상되며, 보험사들의 시장 재편으로 인해 기존에 이용하던 플랜이 사라지거나 병원 이용 범위가 달라질 수 있기 때문이다.
건강보험 및 메디케어 전문 종합보험업체 관계자는 “이제는 보험료만 보고 건강보험을 선택하는 시대가 아니라 정부 보조금 자격, 실제 이용하는 병원과 의사, 처방약, 예상 소득까지 종합적으로 검토해야 한다”고 조언했다. Get Covered Illinois의 공식 한인 브로커인 박상화 보험 전문가와 함께 정리했다.
보조금 자격 변화…일부 합법 체류자 혜택 중단
2027년 ACA 가입자들이 가장 주목해야 할 변화는 정부 보조금(APTC) 자격 요건이다.
새 규정에 따라 합법 체류자 가운데 일부 비자 소지자는 더 이상 연방 보험료 보조금을 받을 수 없게 된다. H·E·R·F·J 비자 소지자와 TPS(임시보호신분), 난민 일부가 영향을 받을 것으로 예상된다.
또한 팬데믹 기간 확대 적용됐던 정부 지원 정책이 종료되면서 연방 빈곤선(FPL) 400% 초과 가구에 대한 보조금 혜택도 다시 제한된다. 이에 따라 소득이 기준선을 조금만 초과해도 정부 보조금을 전혀 받을 수 없는 이른바 ‘보조금 절벽(Subsidy Cliff)’이 재등장하게 된다.
보험 전문가들은 은퇴 계좌 인출, 부동산 매매, 주식 매각 등으로 소득이 일시적으로 증가할 경우 예상치 못한 보조금 환수 문제가 발생할 수 있다며 주의를 당부했다.<그림1 참조>
보험회사 재편 본격화
일리노이 ACA 시장에서는 보험회사들의 재편도 눈에 띈다.
2027년부터 Cigna와 Molina가 ACA 시장에서 철수하며, 블루크로스 블루쉴드 일리노이(BCBSIL)의 대표 상품 가운데 하나였던 ‘MyBlue Plus Bronze’ 플랜도 단종된다.
해당 플랜 가입자들은 자동으로 실버 플랜으로 전환될 예정이어서 보험료 변화는 물론 병원과 의사 네트워크가 그대로 유지되는지 반드시 확인해야 한다.
반면 Ambetter와 MercyCare는 경쟁사의 빈자리를 공략하기 위해 일부 외곽 카운티로 서비스 지역을 확대하고 있다.
업계는 앞으로 시카고 지역 ACA 시장이 대형 PPO 중심에서 HMO와 EPO 중심 구조로 빠르게 재편될 것으로 내다보고 있다.
보험료 평균 15% 안팎 상승 전망
2027년 ACA 시장의 가장 큰 부담은 보험료 인상이다.
보험업계는 벤치마크 실버 플랜 기준 보험료가 평균 15% 안팎 인상될 것으로 보고 있다. 특히 대학병원과 광범위한 전문의 네트워크를 보유한 PPO 플랜은 인상폭이 15~20% 이상에 이를 가능성도 제기되고 있다.
전문가들은 “보조금 축소와 보험료 상승이 동시에 진행되면서 중산층 가입자들의 부담이 가장 크게 늘어날 수 있다”고 분석했다.
HMO·EPO 플랜 인기 상승
보험료 상승 속에서 상대적으로 저렴한 HMO와 EPO 플랜이 대안으로 부상하고 있다.
EPO(Exclusive Provider Organization)는 HMO와 PPO의 장점을 결합한 형태로, 주치의 추천서(Referral) 없이 전문의 진료가 가능하면서도 네트워크 외 의료기관 이용은 제한하는 방식이다.
최근 UnitedHealthcare(UHC)를 비롯한 여러 보험사들이 EPO 상품을 앞세워 시장 점유율 확대에 나서고 있다.
다만 응급상황을 제외하면 네트워크 밖 의료기관 이용 시 보험 혜택이 거의 적용되지 않아 가입 전 병원과 의사 확인이 필수적이다.
보험사별 특징은?
BCBSIL
BCBSIL은 여전히 시카고 지역에서 가장 폭넓은 의료 네트워크를 보유하고 있다.
대표 PPO 상품인 Blue Choice Preferred PPO는 Northwestern Medicine, Rush University Medical Center, University of Chicago Medicine, Advocate Health Care, Endeavor Health 등 주요 대형 병원을 이용할 수 있지만 보험료 부담이 가장 크다.
반면 Blue Precision HMO, BlueCare Direct HMO는 보험료를 낮추는 대신 이용 가능한 병원 범위를 제한했다.
특히 BlueCare Direct는 Advocate Health Care 시스템 중심의 네트워크를 구성하고 있으며 2027년부터 건강검진과 예방접종 등에 참여할 경우 연 최대 100달러 상당의 리워드를 제공하는 ‘Go Wellbeing’ 프로그램을 새롭게 강화했다.
UnitedHealthcare(UHC)
UHC는 리퍼럴이 필요 없는 EPO 구조를 앞세워 경쟁력을 높이고 있다.
주요 대학병원 이용이 가능하면서도 보험료 인상폭을 10~12% 수준으로 억제한 것이 강점이다.
또한 원격진료 서비스와 건강활동에 따른 리워드 프로그램을 확대해 가입자 유치에 나서고 있다.
Ambetter
Ambetter는 가장 저렴한 보험료를 무기로 시장을 공략하고 있다.
브론즈와 실버 플랜에서 최저 수준의 보험료를 유지하고 있으며, 건강검진과 예방 활동 참여 시 최대 500달러 상당의 리워드를 제공하는 ‘My Health Pays’ 프로그램도 운영한다.
다만 네트워크가 제한적이어서 Northwestern, Rush, UChicago Medicine 등 주요 대학병원 이용은 어려운 경우가 많다.
Oscar Health
Oscar는 초저가 상품을 중심으로 젊은 층을 겨냥하고 있다.
보험료는 저렴하지만 디덕터블과 본인 부담 한도가 높은 것이 특징이다. 대신 저렴한 처방약 혜택과 모바일 앱 기반 건강관리 리워드 프로그램을 제공하고 있다.
전문가 “갱신 전 반드시 플랜 재점검”
보험 전문가들은 무엇보다 자동 갱신에 의존하지 말 것을 강조한다.
현재 이용 중인 플랜이 내년에도 동일하게 유지된다고 생각하기 쉽지만 실제로는 보험사 철수, 플랜 단종, 병원 네트워크 변경 등으로 예상치 못한 불이익이 발생할 수 있다는 것이다.
특히 주치의와 전문의, 처방약이 계속 보장되는지 확인하고, 가족 전체의 예상 소득을 다시 계산해 보조금 자격 변동 여부를 점검해야 한다고 조언한다.
전문가들은 “보험료만 보고 결정하기보다 자신이 실제로 이용하는 병원과 의사, 처방약을 기준으로 비교해야 한다”며 “가입 전 반드시 경험 있는 전문 브로커와 상담해 가장 적합한 플랜을 선택하는 것이 중요하다”고 말했다.
한편 ACA 오픈 등록 시즌과 함께 메디케어 역시 일부 지역에서 플랜 철수와 보험료 변동이 발생하고 있어 시니어 가입자들 역시 자신의 플랜을 재점검할 필요가 있다고 전문가들은 조언했다.
2027년도 오바마케어 오픈 등록 기간은 2026년 11월 1일부터 2027년 1월 15일까지다. 다만 내년 1월 1일부터 보험 혜택을 받기 원하는 사람들은 반드시 2026년 12월 15일까지 가입을 완료해야 한다. <정리: 박수아 기자>
[시카고 한인사회 선도언론 시카고 한국일보]
1038 S Milwaukee Ave Wheeling, IL 60090
제보: 847.290.8282

